REIC เผยตลาดที่อยู่อาศัย 9 เดือนแรกปี 2569 ยังขยายตัว 7.3% มูลค่าโอน 634,212 ล้านบาท แม้ตลาดต่างชาติโดยรวมชะลอตัว 12.7% แต่กำลังซื้อรัสเซียสวนกระแส ไตรมาส 3 ยอดโอนห้องชุดโต 49.6% ขึ้นแท่นผู้ซื้ออันดับ 2 รองจากจีน เน้นชลบุรี–ภูเก็ต คอนโดระดับราคา 10 ล้านบาทขึ้นไป คาดเป็นกลุ่มเศรษฐีมองหาบ้านหลังที่ 2 รับมือความไม่แน่นอนจากสงครามและสถานการณ์ในประเทศ ขณะที่ปี 2570 ตลาดอสังหาฯ มีแนวโน้มปรับฐานเล็กน้อย ยอดโอนลด 1.5%
ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) ธนาคารอาคารสงเคราะห์ (ธอส.) เปิดเผยสถานการณ์ตลาดที่อยู่อาศัยทั่วประเทศ 9 เดือนแรกของปี 2569 พบว่า ตลาดยังสามารถขยายตัวได้ แม้ไตรมาส 3 จะเริ่มส่งสัญญาณชะลอตัว หลังเกิดการเร่งโอนกรรมสิทธิ์ในช่วงไตรมาส 2 ก่อนมาตรการลดค่าธรรมเนียมการโอนกรรมสิทธิ์และจดจำนองครบกำหนด ส่งผลให้ยอดโอนกรรมสิทธิ์ที่อยู่อาศัยทั่วประเทศในไตรมาส 3 อยู่ที่ 75,860 หน่วย ลดลง 10.1% และมีมูลค่า 204,372 ล้านบาท ลดลง 9.6% เมื่อเทียบกับช่วงเดียวกันของปีก่อน
อย่างไรก็ตาม หากพิจารณาภาพรวม 9 เดือนแรก พบว่ามีการโอนกรรมสิทธิ์ที่อยู่อาศัยรวม 243,525 หน่วย เพิ่มขึ้น 7.3% คิดเป็นมูลค่า 634,212 ล้านบาท เพิ่มขึ้น 2.7% สะท้อนว่าตลาดยังมีแรงขับเคลื่อนจากมาตรการภาครัฐและความต้องการซื้อที่อยู่อาศัย โดยเฉพาะตลาดอาคารชุดและบ้านมือสองที่เข้ามามีบทบาทมากขึ้น
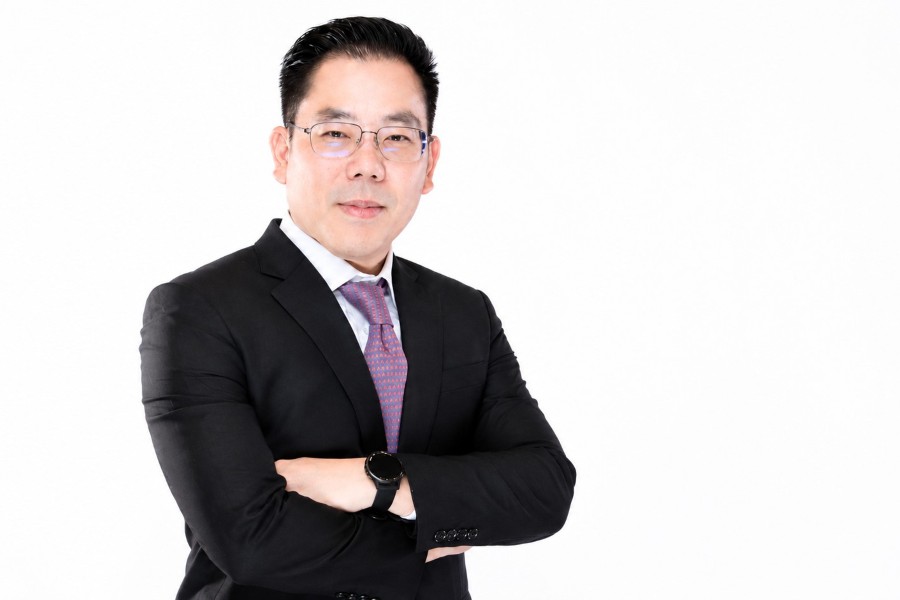
ดร.มานะ นิมิตรวานิช ผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) กล่าวว่า ตลาดอสังหาริมทรัพย์ในช่วงไตรมาส 3 เป็นช่วงปรับสมดุลหลังจากเร่งตัวในครึ่งปีแรก โดยเฉพาะการเร่งโอนกรรมสิทธิ์ก่อนมาตรการสนับสนุนของภาครัฐจะสิ้นสุดในวันที่ 30 มิถุนายน 2569 ทำให้เกิดการดึงอุปสงค์ล่วงหน้าไปใช้ ส่งผลให้ตัวเลขไตรมาส 3 ปรับลดลง แต่ไม่ได้สะท้อนว่าความต้องการซื้อที่อยู่อาศัยหายไปทั้งหมด
ขณะที่ปัจจัยสนับสนุนตลาดยังมีทั้งการลงทุนภาคเอกชนและการส่งออกที่ขยายตัวต่อเนื่อง มาตรการลดค่าธรรมเนียมการโอนและจดจำนองที่ขยายเวลาถึงกลางปี 2570 รวมถึงอัตราดอกเบี้ยที่ยังอยู่ในระดับต่ำ อย่างไรก็ตาม ยังมีปัจจัยเสี่ยงจากเศรษฐกิจโลก ความขัดแย้งทางภูมิรัฐศาสตร์ สงครามการค้า หนี้ครัวเรือนสูง และความเข้มงวดในการปล่อยสินเชื่อที่อยู่อาศัย ซึ่งเป็นข้อจำกัดต่อการฟื้นตัวของตลาด
สำหรับตลาดต่างชาติ ประเด็นที่น่าจับตาคือ ตลาดอาคารชุดชาวต่างชาติ ซึ่งแม้ภาพรวมยังอยู่ในทิศทางชะลอตัว แต่เริ่มเห็นการเปลี่ยนแปลงของโครงสร้างกำลังซื้ออย่างชัดเจน โดยในไตรมาส 3 ปี 2569 มีการโอนกรรมสิทธิ์ห้องชุดของชาวต่างชาติทั่วประเทศ 3,085 หน่วย ลดลง 19.7% และมีมูลค่า 14,206 ล้านบาท ลดลง 7.6% ส่วนภาพรวม 9 เดือนแรกมีการโอนกรรมสิทธิ์ 9,618 หน่วย ลดลง 12.7% คิดเป็นมูลค่า 42,473 ล้านบาท ลดลง 3.7%
เมื่อแยกตามสัญชาติ พบว่าชาวจีนยังคงเป็นผู้ซื้ออันดับ 1 ในตลาดอาคารชุดไทย แต่มีมูลค่าการโอนลดลงถึง 36.1% ในไตรมาส 3 ขณะที่ชาวรัสเซียกลับเป็นกลุ่มที่เติบโตโดดเด่น โดยมูลค่าการโอนกรรมสิทธิ์ 1,783 ล้านบาท เพิ่มขึ้น 49.6% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ขยับขึ้นเป็นผู้ซื้ออันดับ 2 รองจากจีน ในพื้นที่จังหวัดภูเก็ตและชลบุรี
ส่วนผู้ซื้อชาวเมียนมามีมูลค่าการโอนลดลง 35.1% ขณะที่ตลาดอื่นๆ ยังมีทั้งกลุ่มที่ขยายตัวและหดตัว โดยอินเดียเพิ่มขึ้น 66.6% สหราชอาณาจักรเพิ่มขึ้น 34.6% สหรัฐอเมริกาเพิ่มขึ้น 30.4% และเยอรมนีเพิ่มขึ้น 2.9% ส่วนไต้หวันลดลง 50.5%
ดร.มานะ กล่าวว่า การเปลี่ยนแปลงของตัวเลขผู้ซื้อแต่ละสัญชาติส่วนหนึ่งเกิดจากฐานมูลค่าการซื้อขายที่ยังไม่สูงมาก ทำให้การซื้อขายเพียงไม่กี่รายการสามารถส่งผลให้อัตราการเติบโตเปลี่ยนแปลงอย่างมีนัยสำคัญ อย่างไรก็ตาม การที่ตลาดรัสเซียขยายตัวขึ้นมาอย่างโดดเด่นถือเป็นประเด็นที่ต้องติดตาม เนื่องจากอาจเกี่ยวข้องกับการย้ายถิ่นฐานหรือการย้ายเงินลงทุนออกจากประเทศที่มีความไม่แน่นอนสูง โดยเฉพาะสถานการณ์สงครามและความไม่สงบในประเทศรัสเซีย ซึ่งอาจทำให้กลุ่มผู้มีฐานะทางเศรษฐกิจมองหาที่อยู่อาศัยในต่างประเทศเพื่อเป็นบ้านหลังที่ 2 หรือเป็นทางเลือกในการอยู่อาศัยในระยะยาว ทั้งนี้ ยังไม่สามารถยืนยันได้ว่าการซื้อที่อยู่อาศัยทั้งหมดมีสาเหตุมาจากการหนีสงครามโดยตรง แต่เป็นหนึ่งในปัจจัยที่อาจมีส่วนสนับสนุนการตัดสินใจของผู้ซื้อกลุ่มนี้
ที่น่าสนใจคือ กลุ่มผู้ซื้อชาวรัสเซียที่เข้ามาในตลาดไทยเป็นกลุ่มที่มีกำลังซื้อค่อนข้างสูง โดยข้อมูลการโอนกรรมสิทธิ์ที่ REIC นำเสนอพบว่าระดับราคาอาคารชุดที่ชาวรัสเซียซื้อส่วนใหญ่อยู่ที่ 10 ล้านบาทขึ้นไป สะท้อนว่ากำลังซื้อที่เพิ่มขึ้นไม่ได้กระจุกตัวเฉพาะตลาดคอนโดมิเนียมระดับราคาประหยัด แต่มีบทบาทในตลาดระดับกลางถึงบนด้วย
ทั้งนี้ หากพิจารณาแยกตามทำเล พบว่าตลาดต่างชาติในกรุงเทพฯ ยังมีมูลค่าการโอนสูงสุด 7,572 ล้านบาท แต่ลดลง 19.8% สวนทางกับจังหวัดท่องเที่ยวสำคัญอย่างชลบุรีและภูเก็ตที่ยังขยายตัวได้ดี โดยจังหวัดชลบุรีมีมูลค่าการโอนกรรมสิทธิ์ห้องชุดของชาวต่างชาติ 2,713 ล้านบาท เพิ่มขึ้น 14.3% ขณะที่ภูเก็ตมีมูลค่า 2,436 ล้านบาท เพิ่มขึ้นสูงถึง 60.4%
เมื่อเจาะลึกเฉพาะตลาดรัสเซีย พบว่าชลบุรีมีมูลค่าการโอนกรรมสิทธิ์ห้องชุดจากผู้ซื้อชาวรัสเซียเพิ่มขึ้น 57.3% ส่วนภูเก็ตเพิ่มขึ้นถึง 80.3% สะท้อนความต้องการที่อยู่อาศัยของชาวรัสเซียที่กระจุกตัวอยู่ในพื้นที่ท่องเที่ยวและทำเลที่มีศักยภาพในการอยู่อาศัยระยะยาวนอกจากนี้ ข้อมูลจากการสำรวจตลาดในไตรมาส 2 ยังสะท้อนว่าพื้นที่จังหวัดที่เป็นจุดสนใจของผู้ซื้อชาวรัสเซียยังมีหน่วยเหลือขายรองรับความต้องการอยู่ ทำให้ REIC มองว่าตลาดกลุ่มนี้ยังมีโอกาสขยายตัวต่อเนื่องในระยะถัดไป
อย่างไรก็ตาม แม้มูลค่าการซื้อขายของชาวรัสเซียจะเติบโตสูง แต่ยังมีขนาดตลาดเป็นรองจีน จึงยังต้องใช้เวลาในการติดตามว่ารัสเซียจะสามารถขยายส่วนแบ่งตลาดและเข้าใกล้หรือแซงหน้าจีนได้หรือไม่
สำหรับตลาดจีน แม้จะเผชิญแรงกดดันจากเศรษฐกิจและสงครามการค้า แต่ยังมีความต้องการลงทุนในประเทศไทย โดยเฉพาะพื้นที่ EEC และธุรกิจที่เกี่ยวข้องกับการลงทุนจากต่างประเทศ จึงยังมีโอกาสที่ตลาดจีนจะทยอยฟื้นตัวหรือหดตัวในอัตราที่ลดลงในอนาคต
ทั้งนี้ การกระจายตัวของผู้ซื้อไปยังหลายสัญชาติถือเป็นพัฒนาการที่น่าสนใจ เพราะช่วยลดการพึ่งพากำลังซื้อจากประเทศใดประเทศหนึ่งมากเกินไป และเปิดโอกาสให้ผู้ประกอบการพัฒนาโครงการสามารถวางกลยุทธ์การตลาดให้สอดคล้องกับความต้องการของผู้ซื้อแต่ละกลุ่มได้มากขึ้น
นอกจากตลาดต่างชาติแล้ว อีกหนึ่งแรงขับเคลื่อนสำคัญของตลาดอสังหาริมทรัพย์ในปีนี้คือบ้านมือสอง โดยในช่วง 9 เดือนแรก บ้านมือสองมีสัดส่วนถึง 73% ของจำนวนการโอนกรรมสิทธิ์ที่อยู่อาศัยแนวราบ ขณะที่อาคารชุดมือสองมีสัดส่วน 52% ของจำนวนการโอนกรรมสิทธิ์อาคารชุด สะท้อนว่าผู้ซื้อให้ความสำคัญกับความคุ้มค่าด้านราคาและพื้นที่ใช้สอยมากขึ้น โดยเฉพาะในภาวะที่กำลังซื้อยังมีข้อจำกัดจากหนี้ครัวเรือนและการเข้าถึงสินเชื่อ การเลือกซื้อบ้านมือสองเพื่อนำมาปรับปรุงหรือรีโนเวตจึงเป็นอีกทางเลือกที่ได้รับความสนใจ
ดร.มานะ ยังกล่าวถึงแนวโน้มตลาดอสังหาริมทรัพย์ในปี 2569 อีกว่า REIC คาดว่าจะมีการโอนกรรมสิทธิ์ที่อยู่อาศัยทั่วประเทศประมาณ 324,800 หน่วย เพิ่มขึ้น 2.7% คิดเป็นมูลค่า 876,900 ล้านบาท เพิ่มขึ้น 1.4% โดยได้รับแรงสนับสนุนจากมาตรการภาครัฐและการเร่งโอนกรรมสิทธิ์ในช่วงครึ่งปีแรก
ส่วนปี 2570 คาดว่าตลาดจะชะลอตัวลงเล็กน้อย โดยมีจำนวนการโอนกรรมสิทธิ์ประมาณ 320,000 หน่วย ลดลง 1.5% และมีมูลค่า 871,200 ล้านบาท ลดลง 0.7% จากปัจจัยกดดันทั้งเศรษฐกิจโลกที่ยังมีความไม่แน่นอน กำลังซื้อในประเทศที่ฟื้นตัวไม่เต็มที่ ภาระหนี้ครัวเรือน และมาตรฐานการปล่อยสินเชื่อของสถาบันการเงินที่ยังเข้มงวด
อย่างไรก็ตาม ดร.มานะมองว่า ปี 2570 อาจไม่ใช่ปีที่ตลาดอสังหาริมทรัพย์เติบโตโดดเด่น แต่มีแนวโน้มเป็นช่วงของการปรับสมดุล และผ่านจุดต่ำสุดของตลาดมาแล้ว โดยมีโอกาสเห็นการฟื้นตัวในระดับต่ำหรือทรงตัว มากกว่าการหดตัวรุนแรง ทั้งนี้ ยังมีโอกาสที่ตัวเลขประมาณการจะปรับดีขึ้น หากเศรษฐกิจไทยขยายตัวได้ดีกว่าสมมติฐานเดิม
ขณะเดียวกัน ประมาณการตลาดปี 2570 ยังมีปัจจัยสำคัญที่ต้องติดตามคือการต่ออายุมาตรการลดค่าธรรมเนียมการโอนและจดจำนอง ซึ่งตามสมมติฐานการประเมินเบื้องต้นจะสิ้นสุดลงในช่วงกลางปี 2570 หากรัฐบาลตัดสินใจต่ออายุ จะเป็นแรงสนับสนุนให้ตลาดฟื้นตัวได้ดีกว่าที่คาดการณ์ไว้
อีกหนึ่งกลไกคือโครงการสินเชื่อบ้านคนละหลัง PLUS วงเงิน 50,000 ล้านบาท สำหรับที่อยู่อาศัยราคาไม่เกิน 3 ล้านบาท ซึ่งจะช่วยเพิ่มโอกาสให้ประชาชนกลุ่มรายได้น้อยและปานกลางเข้าถึงสินเชื่อได้มากขึ้น โดยเฉพาะตลาดบ้านระดับราคาต่ำกว่า 3 ล้านบาทที่ยังมีความต้องการซื้อ แต่ติดข้อจำกัดด้านการอนุมัติสินเชื่อ
สำหรับทิศทางการลงทุนและการพัฒนาโครงการในปี 2570 REIC มองว่ายังมีโอกาสในตลาดเฉพาะกลุ่ม โดยเฉพาะบ้านมือสอง ที่อยู่อาศัยระดับราคาสอดคล้องกับกำลังซื้อ ทำเลใกล้แหล่งงานและระบบขนส่งมวลชน รวมถึงตลาดที่อยู่อาศัยสำหรับผู้สูงอายุและบ้านประหยัดพลังงาน
ส่วนทำเลกรุงเทพฯ ยังควรจับตาพื้นที่ตามแนวรถไฟฟ้าและพื้นที่ที่ได้รับอานิสงส์จากการพัฒนาโครงสร้างพื้นฐาน รวมถึงการเปลี่ยนแปลงผังเมือง เนื่องจากโครงการที่สามารถเดินทางเชื่อมต่อระบบขนส่งมวลชนได้สะดวกยังมีแนวโน้มตอบโจทย์ความต้องการของผู้ซื้อ
ขณะที่ตลาดอาคารชุดระดับราคา 5 ล้านบาทขึ้นไปยังเป็นอีกกลุ่มที่น่าจับตา โดยเฉพาะทำเลที่มีความต้องการรองรับชัดเจน ส่วนตลาดทาวน์เฮาส์ยังมีโอกาส โดยเฉพาะกลุ่มระดับราคาต่ำกว่า 3 ล้านบาทที่ยังมีแนวโน้มขยายตัวได้ในช่วง 9 เดือนแรก
ดร.มานะกล่าวว่า ผู้ประกอบการจำเป็นต้องให้ความสำคัญกับการบริหารสินค้าคงเหลือ การกำหนดระดับราคาให้เหมาะสมกับกำลังซื้อ และการเลือกทำเลที่มีอุปสงค์รองรับจริง โดยไม่ควรพิจารณาเพียงภาพรวมตลาด แต่ต้องวิเคราะห์แยกตามพื้นที่ ประเภทที่อยู่อาศัย และกลุ่มผู้ซื้อเป้าหมาย เพื่อให้สามารถแข่งขันและลดความเสี่ยงจากการสะสมอุปทานส่วนเกินในตลาดได้